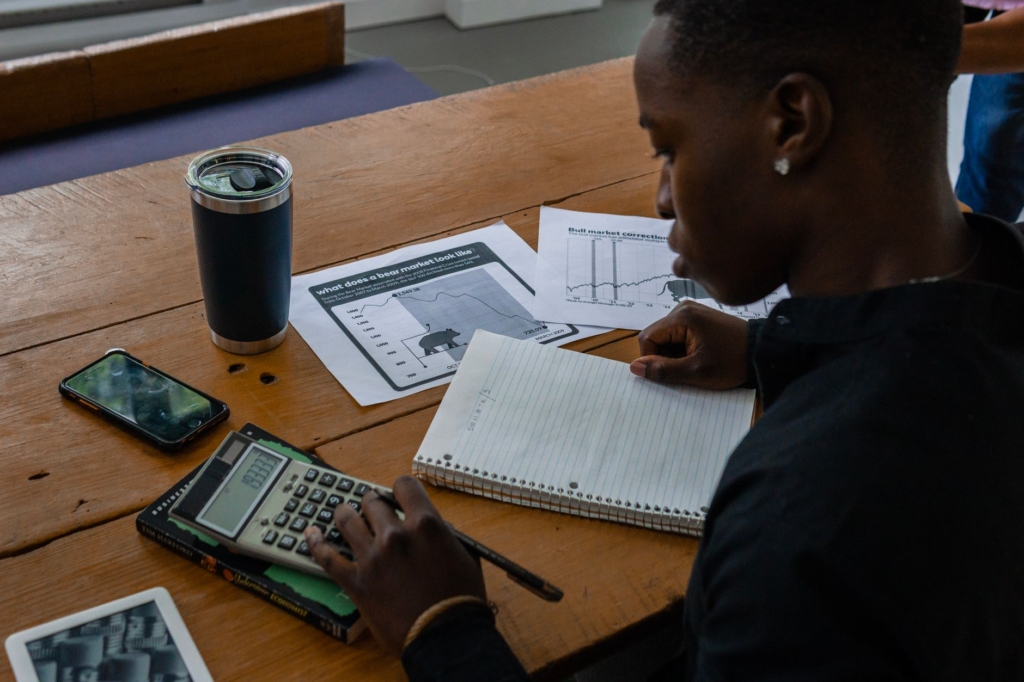
İngiltere Merkez Bankası, faiz oranlarını artırarak küçük işletmeleri zorluyor.
Yüksek Faiz Oranları ve Tahvil Faizleri
İngiltere Merkez Bankası (Bank of England), 5 Kasım’da Banka Faiz Oranı’nı %4’e yükseltti. Bu, üç yıl aradan sonra yapılan ilk artış oldu. Ancak, tahvil faizleri hala gündemde. Ekim ayında 30 yıllık tahvil faizleri %6’ya ulaşmıştı; bu, 1998’den bu yana görülen en yüksek seviye. 10 yıllık tahvil faizleri de 2007’den beri en yüksek seviyeye çıktı.
Faiz oranlarının yükselmesinin birkaç nedeni var. Kısa vadeli tahvillerin faizleri, yatırımcıların Banka Faiz Oranı’nın gelecekteki seviyelerine dair beklentilerini yansıtıyor. Yükselen enflasyon beklentileri, İran savaşı gibi enerji krizlerinden kaynaklanıyor. Uzun vadeli tahvillerin faizleri ise büyüme ve borç sürdürülebilirliği beklentilerini yansıtıyor.
Küçük İşletmeler Üzerindeki Etkiler
Tahvil faizleri, borçlanma maliyetleri için bir gösterge görevi görüyor. Yani tahvil faizleri yükseldiğinde, işletmeler için borçlanma daha pahalı hale geliyor. Örneğin, £300.000 sabit faizli bir krediye sahip bir küçük konut inşaatçısı, yeni faiz oranlarıyla yeniden finansman sağlarsa yıllık faiz maliyeti iki katına çıkabilir. Bu durum, tahvil faizlerinin hükümetin borçlanma için ödediği faiz oranı olması ve bu oranların bankalar tarafından başlangıç noktası olarak kullanılmasıyla ilgilidir.
Bu durum, ticari ipotekler, varlık finansmanı ve sabit süreli krediler gibi sabit faizli kredileri doğrudan etkiliyor. Örneğin, 2 yıllık sabit faizli bir varlık finansmanı kredisi, 2 yıllık tahvil faizleri ile fiyatlandırılıyor. Bu kredilerin maliyetleri arttıkça, işletmeler gelecekteki yatırım ve işe alım kararlarını yeniden değerlendiriyorlar.
Tüketici Talebine Etkisi
Yüksek tahvil faizleri, dolaylı olarak küçük işletmeleri de etkiliyor. Çünkü bu durum, tüketici talebini azaltıyor. Tahvil faizleri arttıkça, sadece işletme kredilerinin faiz oranları değil, aynı zamanda tüketici kredileri de yükseliyor. Hanehalkları, artan ipotek maliyetleri nedeniyle alım yapmaktan kaçınıyor. Banka verilerine göre, 2 yıllık sabit ipoteğin ortalama oranı yıllık %1,2 artış gösterdi.
Küçük işletmeler, artan borçlanma maliyetleri ve zayıflayan tüketici talebi ile iki yönlü bir baskı altında kalıyorlar. Özellikle bankalardan kredi alan küçük işletmeler, alternatif finansman kaynaklarına erişimde daha sınırlı oldukları için bu durumdan daha fazla etkileniyorlar.
İngiltere’nin Durumu ve Gelecek Beklentileri
İngiltere, G7 ekonomileri arasında en yüksek 10 yıllık tahvil faizine sahip. Bu durum, İngiltere’nin enflasyonunun diğer gelişmiş ekonomilere göre petrol şoklarına daha duyarlı olmasından kaynaklanıyor. Bu yüksek enflasyon, siyasi istikrarsızlık ile birleşince, yatırımcıların tahvillere olan güvenini zayıflatıyor ve daha yüksek getiri talep etmelerine yol açıyor.
Gelecekte tahvil faizlerinin ne olacağına dair tahminlerde bulunmak zor. Ancak, bu seviyelerde kalmaları durumunda, küçük işletmelerin sabit faizli kredilerde yüksek maliyetlerle karşılaşmaya devam edecekleri öngörülüyor. Enflasyonun, 2027 ortasında %5’e yükselebileceği ve bir faiz artışının daha olabileceği belirtiliyor.
Sonuç olarak, küçük işletmeler, yüksek tahvil faizlerinin doğrudan ve dolaylı etkileriyle karşı karşıya kalacaklar ve bu durum, onların finansal sürdürülebilirliğini tehdit edebilir.




Yorumlar kapalı.